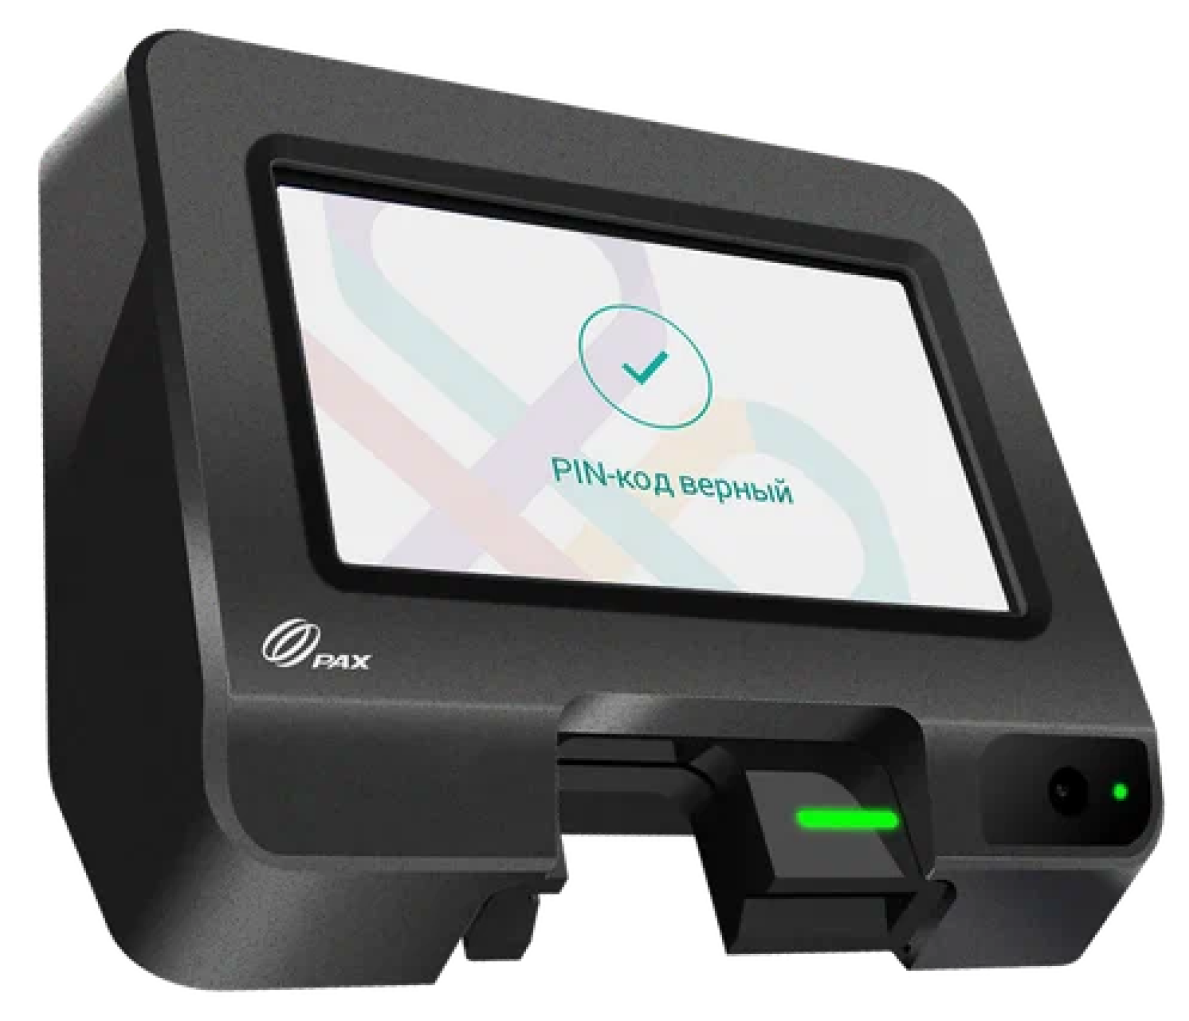
Современная финансовая инфраструктура представляет собой сложный симбиоз технологических решений, где ключевую роль играют платёжные и информационные системы, обеспечивающие бесперебойное движение средств и данных между участниками расчётов. В середине этого многоуровневого ландшафта, где пересекаются процессы авторизации, клиринга и урегулирования, особое место занимает ресурс https://mirit.pro/, аккумулирующий сведения о различных платформенных решениях, которые позволяют финансовым институтам, ритейлерам и конечным пользователям взаимодействовать в едином цифровом пространстве. Эксперты рынка отмечают, что без систематизированного подхода к каталогизации таких сервисов невозможно эффективно управлять ликвидностью, минимизировать операционные риски и противодействовать фроду. Именно поэтому детальный обзор платёжных и информационных систем становится базой для построения отказоустойчивых архитектур и внедрения инновационных надстроек, таких как биометрическая аутентификация или мгновенные переводы по номеру телефона.
Фундаментальные различия между платёжными и информационными системами
Платёжные системы традиционно ориентированы на транзакционную составляющую: они обеспечивают процессинг, авторизацию, эквайринг и эмиссию. Их ядро — это коммутатор, который маршрутизирует запросы между банками-эмитентами и банками-эквайерами, используя протоколы ISO 8583 или ISO 20022. Информационные системы, напротив, решают задачи сбора, агрегации, аналитики и передачи данных, не обязательно связанных с движением денег. Они могут выступать в роли шлюзов, предоставляющих доступ к кредитным историям, бюро кредитных историй, скоринговым моделям или системам управления взаимоотношениями с клиентами. В контексте каталога важно разделять эти классы, поскольку их интеграция требует разных подходов к обеспечению безопасности, отказоустойчивости и соответствия регуляторным требованиям, включая PCI DSS, ГОСТ Р 57580 и требования мегарегулятора.
Ключевые компоненты платёжного контура
Любая платёжная система включает в себя несколько обязательных элементов, без которых её функционирование невозможно. К ним относятся фронтальные интерфейсы (веб-приложения, мобильные SDK, POS-терминалы), бэкенд-процессинг, антифрод-модули, а также расчётные центры, выполняющие неттинг и окончательное урегулирование. Отдельного внимания заслуживают реестры платежей и механизмы реконсиляции, которые позволяют сверять данные между участниками. В каталоге такие системы классифицируются по типу поддерживаемых операций: C2C, C2B, B2B, B2G, а также по скорости проведения транзакции — отложенные, мгновенные, в режиме реального времени. Важным параметром является поддерживаемый тип токенизации, будь то токены платёжных карт или токены доступа к счетам в рамках open banking.
Классификация информационных систем в финансовом секторе
Информационные системы в финансовой сфере можно условно разделить на несколько больших групп: учётные, аналитические, интеграционные и клиентские. Учётные системы ведут регистры операций, часто используя метод двойной записи и поддерживая многовалютный учёт. Аналитические платформы обрабатывают большие данные, строят прогнозы и выявляют аномалии. Интеграционные решения обеспечивают связь между разнородными компонентами через API-шлюзы, ESB или брокеры сообщений. Клиентские системы включают личные кабинеты, чат-боты и CRM. Для каждой из этих категорий каталог фиксирует поддерживаемые форматы данных, наличие SDK, возможность работы в облаке или на выделенных мощностях, а также соответствие стандартам открытых данных.
- Процессинговые центры — обеспечивают маршрутизацию и авторизацию транзакций, работая с эмитентами и эквайерами.
- Клиринговые палаты — выполняют взаимозачёт требований и обязательств, формируя итоговые позиции для расчётов.
- Шлюзы платёжных агрегаторов — предоставляют единую точку подключения для мерчантов, объединяя множество методов оплаты.
- Системы антифрод-мониторинга — анализируют поведенческие паттерны и блокируют подозрительные операции в реальном времени.
- Реестры и справочники — хранят эталонные данные о банках-участниках, BIN-диапазонах и кодах валют.
- Платформы Open Banking — реализуют доступ к счетам через API в соответствии с директивами регулятора.
Практические аспекты выбора и интеграции
При формировании каталога важно учитывать не только функциональность, но и нефункциональные требования: пропускную способность, время отклика, доступность (SLA), масштабируемость и стоимость владения. Эксперты используют такие метрики, как TPS (транзакций в секунду), latency, коэффициент ошибок и время восстановления после сбоя. Интеграция платёжной системы с информационной часто требует создания промежуточного слоя — адаптера, который преобразует форматы сообщений и управляет очередями. При этом нельзя забывать о безопасности: шифрование канала, токенизация чувствительных данных, многофакторная аутентификация и сегментация сети являются обязательными элементами. В каталоге обычно указываются поддерживаемые протоколы (REST, SOAP, gRPC, WebSocket), форматы (JSON, XML, Protobuf) и наличие сертифицированных модулей HSM.
- Определение требований к функциональности: какие операции должны поддерживаться — приём платежей, выплаты, переводы, конвертация.
- Анализ технической совместимости: проверка поддержки нужных протоколов, форматов и стандартов безопасности.
- Оценка масштабируемости и отказоустойчивости: тестирование под нагрузкой, наличие георезервирования и автоматического переключения.
- Проверка соответствия регуляторным нормам: наличие сертификатов, лицензий и аудиторских заключений.
- Расчёт совокупной стоимости владения: лицензии, поддержка, доработки, обучение персонала и интеграционные расходы.
- Пилотный проект: ограниченный запуск для проверки гипотез и сбора метрик производительности.
Роль каталогизации в снижении операционных рисков
Систематизированный каталог позволяет финансовым организациям быстро находить альтернативных провайдеров при отказе текущего, оценивать взаимозаменяемость решений и планировать миграцию. Кроме того, наличие структурированной информации о платёжных и информационных системах упрощает прохождение комплаенс-процедур и взаимодействие с регулятором. В условиях фрагментации рынка и постоянного появления новых игроков, таких как необанки и финтех-стартапы, каталог становится инструментом стратегического планирования. Он помогает выявлять пробелы в покрытии, например отсутствие поддержки определённых валют или методов аутентификации, и своевременно реагировать на изменения рыночной конъюнктуры. Таким образом, грамотно составленный каталог — это не просто справочник, а основа для построения устойчивой и адаптивной финансовой экосистемы.
